
💡 En resumen: No, no pierdes tu propiedad de forma automática ni inmediata. La hipoteca no transfiere la titularidad ni la posesión del inmueble; tú sigues siendo el único dueño legal y viviendo en él. En el marco legal peruano (Código Civil y SUNARP), la propiedad solo responde como respaldo de pago. Ante cualquier dificultad imprevista, una entidad formal prioriza la refinanciación o acuerdos extrajudiciales antes de cualquier proceso formal por vía arbitral o judicial.
Cuando una persona o empresario necesita liquidez urgente —ya sea para consolidar deudas bancarias, inyectar capital de trabajo a su negocio o financiar una construcción— la opción más accesible y con mejores plazos suele ser un préstamo con garantía hipotecaria.
Sin embargo, es completamente natural que surja la duda principal: «¿Pongo en riesgo el patrimonio de mi familia?»
En el mercado financiero peruano circulan muchos mitos infundados producto del desconocimiento o de experiencias con prestamistas informales. En este artículo, analizamos desde el marco legal y notarial qué ocurre realmente al poner una propiedad como respaldo crediticio.
1. El gran mito: «Si pongo mi casa en garantía, deja de ser mía»
Falso. Existe la creencia errónea de que poner un inmueble como garantía equivale a «venderlo» o transferir la titularidad a la empresa financiera.
La verdad legal en el Perú:
- Sigues siendo el único propietario: La titularidad del inmueble sigue figurando a tu nombre en los Registros Públicos (SUNARP).
- Mantienes el uso y posesión: Puedes seguir viviendo en la propiedad, alquilarla, remodelarla o usarla para tus actividades comerciales habituales.
- Qué es jurídicamente la hipoteca: Según el Artículo 1097 del Código Civil Peruano, la hipoteca es un derecho real de garantía que grava un inmueble para asegurar el cumplimiento de una obligación crediticia, sin que exista desposesión del bien.
2. ¿Qué sucede realmente si me atraso en las cuotas de mi préstamo?
Una de las mayores preocupaciones es pensar que por atrasarse uno o dos meses en el pago de la cuota, la empresa financiera puede «desalojar» o tomar posesión del inmueble de un día para otro. Esto es legalmente imposible en el Perú.
En una operación formal, el proceso ante dificultades de pago sigue etapas claras y transparentes:
Etapa 1: Comunicación y Refinanciación Flexible
A ninguna entidad financiera formal le interesa quedarse con un inmueble; el objetivo de la empresa es el retorno del capital y los intereses. Ante un imprevisto, el primer paso siempre es contactar a la entidad para reestructurar la deuda, ampliar plazos o ajustar la cuota mensual.
Etapa 2: Notificaciones y Período de Gracia
Si se acumulan retrasos significativos, la empresa esta obliagada a emitir cartas notariales formales otorgando plazos para regularizar las cuotas pendientes.
Etapa 3: Vía Formal mediante Arbitraje o Proceso Judicial (Solo como último recurso)
Para que un inmueble llegue a una fase de ejecución o remate, deben transcurrir múltiples meses de incumplimiento reiterado y haberse agotado previamente todas las vías de diálogo y refinanciación.
Dependiendo de lo estipulado en la Escritura Pública, esta etapa se resuelve bajo dos mecanismos formales regulados por la ley peruana:
- Vía Arbitral (Cláusula de Arbitraje): Es un mecanismo legal rápido, imparcial y técnico administrado por un Centro de Arbitraje institucional o un Tribunal Arbitral colegiado. El árbitro evalúa el caso garantizando el derecho a la defensa de ambas partes antes de emitir un Laudo Arbitral formal.
- Vía Judicial: Proceso tradicional tramitado ante los juzgados civiles del Poder Judicial, donde un Juez supervisa el cumplimiento estricto del debido proceso y los derechos del deudor.
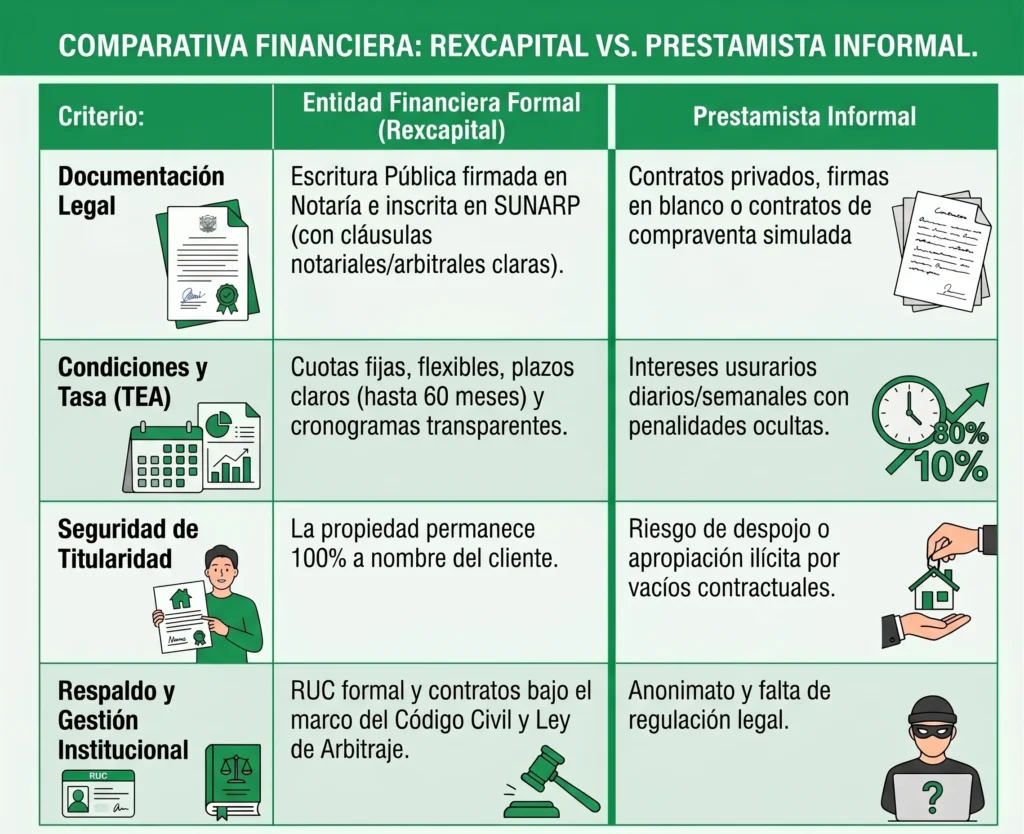
3. Préstamo Formal vs. Prestamista Informal: La diferencia crítica
El peligro real de perder un patrimonio no radica en el mecanismo de la garantía hipotecaria, sino en con quién se contrata la operación.
4. Claves para proteger tu casa al solicitar un préstamo con garantía
Para aprovechar la liquidez de tu propiedad de forma 100% segura, sigue estas recomendaciones financieras:
- Asegúrate de que la cuota mensual sea viable: Solicita plazos adecuados que te permitan mantener una cuota fija cómoda acorde a tus ingresos reales.
- Exige firma en Notaría Pública: Nunca aceptes contratos privados bajo la mesa. Todo préstamo formal se suscribe mediante Escritura Pública ante un Notario Colegiado.
- Verifica el levantamiento de hipoteca al finalizar: Una vez cancelada la última cuota del cronograma, la empresa debe otorgarte la minuta de Levantamiento de Hipoteca para limpiar la partida registral en SUNARP.
5. Preguntas Frecuentes (FAQ)
¿Puedo calificar a un préstamo con garantía si estoy reportado en Infocorp?
Sí. A diferencia de los bancos tradicionales que rechazan automáticamente por historial negativo, las empresas de financiamiento formal como Rexcapital Fintech evalúan principalmente el valor comercial y el saneamiento legal del inmueble en SUNARP, permitiendo usar el capital para consolidar y limpiar deudas.
¿Qué documentos se necesitan para evaluar mi inmueble?
Únicamente se requiere la Copia Literal actualizada de SUNARP (o N° de Partida Registral), el DNI del propietario y los documentos municipales básicos (HR/PU).
¿Cuánto dinero puedo solicitar por mi propiedad?
Por lo general, se puede acceder entre un 30% y 35% del valor de realización del inmueble, garantizando que el cliente no se sobreendeude y mantenga un margen de patrimonio seguro.
Obtén liquidez formal y segura con el respaldo de Rexcapital
Si necesitas financiamiento para tu negocio o consolidación de deudas, en Rexcapital te ofrecemos préstamos con garantía hipotecaria transparentes, con cuotas fijas y plazos de hasta 5 años (60 meses), bajo estricto cumplimiento notarial y registral en el Perú.
👉 Solicita tu pre-evaluación gratuita aquí o contáctanos por WhatsApp para que un asesor te brinde una simulación a tu medida.

Rex Capital es una marca de CONAFI PERU S.A.C con RUC 20600695232.
Brindamos asesoría legal y financiera para la obtención de préstamos con garantía hipotecaria. TEA desde 24% hasta 33% sujeto a evaluación, los financiamientos tienen plazos de 3 meses hasta 3 años.


